Зачем это нужно
Допустим, ты хочешь купить колл на Сбер. Открываешь стакан — видишь цену 8₽. Это дорого или дёшево?
Сравнивать напрямую бессмысленно. Колл на 8₽ при споте 280₽ — совсем другая история, чем при споте 320₽. Разный страйк, разная экспирация, разная ситуация на рынке.
Подразумеваемая волатильность (Implied Volatility, IV) — одна из ключевых нормализованных метрик, которая позволяет сравнивать цены опционов с разными страйками и сроками. Она отвечает на вопрос: какой уровень волатильности нужно подставить в модель, чтобы получить текущую рыночную цену опциона?
Цена неопределённости
Опцион удобно сравнивать со страховкой. Но IV — не вероятность конкретного события. Это скорее уровень неопределённости, который рынок закладывает в цену этой «страховки».
Представь КАСКО. Страховая компания оценивает риски: статистика аварий в регионе, время года, стиль вождения. На основе этой оценки формируется цена полиса. Чем выше оценка риска — тем дороже полис.
Так вот, IV — это не сам полис и не вероятность аварии. Это модельный параметр, который описывает масштаб ожидаемых колебаний; премия опциона уже отражает его вместе со временем, страйком, форвардом и другими параметрами.
Вот тебе зима. На летней резине по городу ездить можно — пока не начнётся гололёд. Тогда КАСКО стоит одних денег. Но в декабре, когда каждый второй день — каток, страховая повышает цену страховки. Машина та же, водитель тот же. Изменилась оценка неопределённости и возможного масштаба ущерба.
На рынке — то же самое. Перед заседанием ЦБ, перед отчётом компании, перед геополитическими событиями — все понимают, что «может шарахнуть». Оценка риска растёт → IV растёт → премии опционов растут. И каждый раз кто-то покупает «КАСКО» в последний момент по максимальной цене — как на ежегодном съезде любителей летней резины.
После события — неопределённость ушла, «зима закончилась», риск переоценивается вниз — и IV падает. Иногда обвально.
Откуда берётся IV
IV никто не «устанавливает» и не «назначает». Она вычисляется обратным путём из рыночной цены опциона.
В простейшем случае модель Блэка-Шоулза рассчитывает теоретическую цену опциона по основным параметрам:
- Цена базового актива или форварда
- Страйк
- Время до экспирации
- Процентная ставка
- Волатильность
Для опционов на акции дополнительно важны дивиденды, а для опционов на фьючерсы используется соответствующая модель на форвард. Рыночная цена опциона видна в стакане. IV — это та волатильность, при которой выбранная модель воспроизводит эту рыночную цену.
Решаем уравнение относительно IV → получаем подразумеваемую волатильность
IV можно воспринимать как рыночную цену неопределённости, выраженную в годовой волатильности. Рост спроса на опционы может поднимать их цены и рассчитанную IV; когда неопределённость уходит, IV часто снижается. При этом IV — не чистый и беспристрастный прогноз будущей реализованной волатильности: в ней могут сидеть премия за риск, дисбаланс спроса и предложения и особенности конкретного страйка.
Expected Move
Зная IV и количество дней до экспирации, можно оценить масштаб движения на этом горизонте (Expected Move, EM). Это не прогноз конкретной цены, а модельный диапазон вокруг текущего форвардного уровня.
Пример. Сбер торгуется по 300₽, IV = 35%, до экспирации 14 дней.
EM = 300 × 0.35 × √(14/365) = 300 × 0.35 × 0.196 = 20.6₽
В простом линейном приближении это даёт диапазон примерно 279–321₽ вокруг текущей цены. Число 68% относится к модельному 1σ-интервалу при соответствующих предположениях о распределении доходности — рынок не гарантирует, что фактическая цена останется внутри него.
Сигма-уровни
EM обычно связывают с одной стандартной девиацией (1σ). В нормальной модели ориентиры выглядят так:
- ±1σ — около 68.2% модельной вероятности.
- ±2σ — около 95.4% модельной вероятности.
- ±3σ — около 99.7% модельной вероятности.
Это статистические ориентиры модели, а не реальные гарантии рынка: хвосты распределения у акций и фьючерсов часто тяжелее нормальных, а сама IV меняется во времени.
Эти уровни отображаются на графике P&L в конструкторе Startsmall Options — вертикальные линии σ1, σ2 показывают границы ожидаемого движения. Чем ближе экспирация, тем уже конус — потому что √(DTE) уменьшается, и рынок ожидает меньший диапазон движения за оставшееся время.
IV vs историческая волатильность
Историческая волатильность (HV) — это фактическое движение цены за прошлый период. Сколько актив двигался на самом деле.
Подразумеваемая волатильность (IV) — это волатильность, заложенная в текущие цены опционов. Она связана с ожиданиями будущего движения, но также включает премию за риск и текущий баланс спроса и предложения.
HV = погода вчера. IV = прогноз на завтра.
Возвращаясь к нашему КАСКО: HV — это реальная статистика прошлых аварий, а IV — цена будущей неопределённости, которую сейчас показывает рынок. Большой разрыв между ними полезен как контекст, но сам по себе не доказывает, что опцион переоценён или недооценён.
Сравнение IV и HV даёт ценную информацию:
- IV > HV — рынок сейчас закладывает более высокую волатильность, чем была реализована в выбранном прошлом окне.
- IV < HV — текущая implied volatility ниже недавней реализованной волатильности.
Отношение IV/HV — полезный индикатор режима, но не готовый сигнал «покупать» или «продавать». Важно, какое окно HV выбрано и какой будет будущая реализованная волатильность, а не прошлая.
👇 Сравни: как двигался актив (HV) vs что ожидает рынок (IV):
IV Rank и IV Percentile
Знать текущую IV — недостаточно. IV = 35% — это много или мало? Зависит от актива.
Для одного актива 35% может быть верхней частью обычного диапазона, а для другого — совершенно спокойным уровнем. Поэтому IV нужно сравнивать прежде всего с историей того же инструмента и сопоставимого срока.
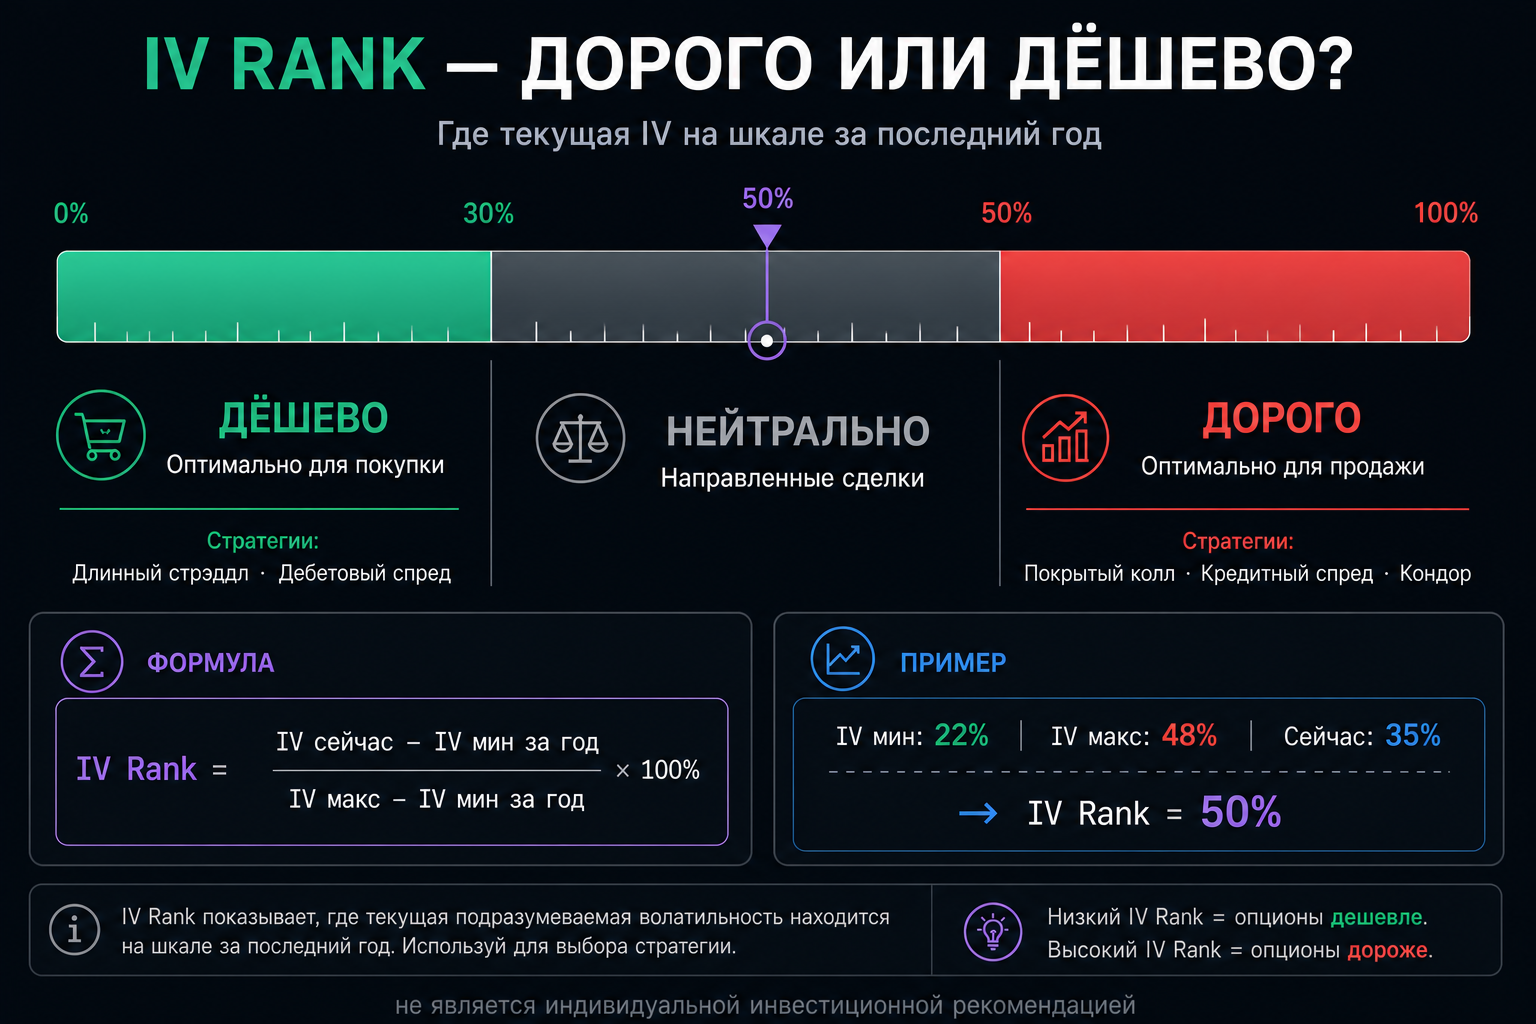
IV Rank
Показывает, где текущая IV находится относительно максимума и минимума за последний год.
Пример. За год IV Сбера колебалась от 22% до 48%. Сейчас IV = 35%.
IV Rank = (35 − 22) / (48 − 22) × 100% = 50%
Мы ровно посередине. IV не на максимумах, не на минимумах — нейтральная зона.
IV Percentile
Показывает, какой процент дней за последний год IV была ниже текущей.
IV Percentile = 80% означает: примерно в 80% дней выбранного периода IV была ниже текущей. То есть текущая IV находится высоко относительно собственной истории — но это ещё не говорит, какой будет дальнейшая реализованная волатильность.
Улыбка волатильности
В идеальном мире (по модели Блэка-Шоулза) IV должна быть одинаковой для всех страйков одной экспирации. В реальности — нет.
Если построить IV по оси Y и страйки по оси X, получится кривая волатильности. Она может быть похожа на симметричную улыбку, но на акциях гораздо чаще заметен перекос — skew / smirk. IV не обязана быть минимальной строго на ATM и не обязана расти симметрично в обе стороны.
👇 Улыбка волатильности — IV по страйкам для одной экспирации:
Put Skew — перекос в путы
На акциях кривая часто асимметрична: OTM путы торгуются с более высокой IV, чем сопоставимые OTM коллы. Это называется put skew (перекос в путы). Одна из причин — устойчивый спрос на защиту от резких падений и премия за хвостовой риск.
На российском рынке put skew бывает особенно заметен в моменты геополитической напряжённости — путы на индекс улетают в стратосферу.
Call Skew — перекос в коллы
Бывает и обратная ситуация — когда OTM коллы стоят дороже OTM путов. Это call skew. Встречается реже, но в определённых ситуациях — закономерно:
- Товарные фьючерсы — нефть, газ, зерно. Предложение может исчезнуть мгновенно (заморозки, война, ОПЕК), а цена улететь вертикально вверх. Падение же ограничено себестоимостью добычи. На Мосбирже это BR (Brent) — можно наблюдать call skew в периоды напряжённости на рынке нефти.
- Сквиз-кандидаты — бумаги с высоким short interest. Когда начинается разгон, все покупают OTM коллы как лотерейные билеты → спрос взлетает → call skew. GME в 2021 году — экстремальный пример. На MOEX масштаб другой, но на третьем эшелоне с низким фри-флоатом бывает.
- Слухи о выкупе / M&A — если рынок ожидает оферту по бумаге, OTM коллы начинают раздуваться. Падать некуда (цена уже около оферты), а вверх — если предложение поднимут.
Что это значит практически
- В вертикальном спреде skew влияет на относительную цену покупаемой и продаваемой ноги — иногда конструкция получается выгоднее по волатильности, иногда хуже.
- Защитный OTM-пут при выраженном put skew может торговаться с высокой IV — это часть цены хвостовой страховки.
- Продажа далёкого пута при высокой IV приносит большую премию, но эта премия существует именно потому, что рынок дороже оценивает хвостовой риск.
Volatility Crush
Volatility crush — резкое падение IV после события. Это одна из самых частых ловушек для новичков.
Типичный сценарий: ты купил стрэддл на Сбер перед заседанием ЦБ. Ставку повысили, Сбер упал на 2%. Кажется, пут должен заработать. Но IV обвалилась с 42% до 28% — и вега (чувствительность к IV) забрала больше, чем дала дельта от движения. Ты в минусе, хотя направление угадал.
Помнишь аналогию с КАСКО? Это как если бы ты купил полис по максимальной ставке в разгар ледяного шторма. Шторм прошёл, дороги почистили — и твой полис мгновенно обесценился, потому что оценка риска вернулась к норме. Даже если за время шторма действительно была авария — переплата за полис оказалась больше, чем выплата по страховому случаю.
Когда IV высокая
Высокая IV означает более дорогую волатильность относительно выбранной точки сравнения. Это может сделать short-vega конструкции интереснее, но само по себе не создаёт преимущества: фактическое движение может оказаться ещё больше того, что рынок заложил в премии. Примеры конструкций:
- Покрытый колл — продаёшь колл на имеющиеся акции. Получаешь повышенную премию.
- Кредитный спред — продаёшь ближний страйк, покупаешь дальний. Собираешь раздутую премию с ограниченным риском.
- Железный кондор — продаёшь и пут-спред, и колл-спред. Ставка на то, что IV сожмётся и цена останется в диапазоне.
Такие позиции обычно выигрывают от распада временной стоимости и/или снижения IV — при условии, что движение базового актива не перекрывает этот эффект.
Когда IV низкая
Низкая IV означает, что волатильность находится низко относительно выбранного контекста. Long-vega конструкции стоят дешевле, но это не гарантирует последующего роста IV или достаточного движения базового актива. Примеры:
- Длинный стрэддл/стрэнгл — покупаешь и колл, и пут. Дёшево, но нужно сильное движение.
- Дебетовый спред — покупаешь ближний страйк, продаёшь дальний. Дёшево входишь, профит при умеренном движении.
- Календарный спред — торгуешь разницу между экспирациями: временной распад, положение цены относительно страйка и относительную IV ближнего и дальнего срока.
Long-vega позиция выигрывает от роста IV при прочих равных, но итог всё равно зависит от теты и движения базового актива.
Практика
IV — не абстрактная математика. Это ежедневный инструмент принятия решений:
- Прежде чем открыть позицию — посмотри IV в контексте её собственной истории и выбранной экспирации.
- Сравни IV и HV (соотношение IV/HV): насколько текущая цена будущей волатильности отличается от недавней реализованной.
- Проверь IV Rank и IV Percentile: где текущий уровень находится относительно истории.
- Посмотри улыбку. Путы раздуты? Коллы дёшевые? Есть ли call skew? Это влияет на выбор стратегии.
- Посчитай expected move. Укладывается ли твой целевой страйк в 1σ?
В Startsmall Options IV отображается по каждому контракту, а σ-уровни на графике P&L показывают модельный масштаб движения. В интерфейсе также доступны история IV, IV Rank и IV Percentile, term structure по экспирациям и smile/skew по страйкам. Вега показывает чувствительность всей позиции к изменению IV.
Не является индивидуальной инвестиционной рекомендацией. Опционы — сложный финансовый инструмент с высоким уровнем риска.