Опционы — инструмент, где можно потерять деньги десятком разных способов, причём некоторые из них на первый взгляд выглядят как отличные идеи. Вот пять ошибок, через которые проходит почти каждый новичок.
1. Покупка дешёвых OTM-опционов с ближней экспирацией
Контракт стоит 30 копеек. Кажется, что терять нечего, а если рванёт — доходность будет тысячи процентов. Лотерейный билет, только на бирже.
Проблема: ты покупаешь опцион с дельтой 0,02–0,05 и экспирацией через три дня. Такая дельта обычно означает, что контракт очень далеко вне денег и для выхода в прибыль нужен сильный и быстрый рывок. Времени почти не осталось, поэтому временная стоимость быстро исчезает — и очень часто эти 30 копеек действительно сгорают.
Да, иногда это срабатывает — и ты видишь скриншоты с доходностью 5000% в телеграм-каналах. Но ты не видишь десятки проигрышных сделок того же человека до этого.
Что делать вместо: если хочешь снизить стоимость входа — рассмотри спред. Бычий колл-спред может стоить дешевле отдельного ATM-колла и позволяет заранее ограничить максимальный убыток, хотя взамен ограничивает и потенциальную прибыль.
👇 Тета сжирает OTM — 30 копеек за 3 дня в ноль:
2. Покупка опционов прямо перед событием
Завтра заседание ЦБ. Ты уверен что ставку поменяют. Покупаешь стрэддл. ЦБ действительно меняет ставку. Рынок двигается на 2%. А ты — в минусе.
Почему: перед крупным событием спрос на опционы часто растёт, а вместе с ним может вырасти и подразумеваемая волатильность (IV). После события неопределённость уходит, IV способна резко снизиться (volatility crush), и падение временной стоимости может перекрыть прибыль от движения базового актива.
Что делать вместо: перед событием смотри не только на направление, но и на то, сколько ожидаемого движения уже заложено в премии. Если IV уже сильно выросла, покупка волатильности становится дороже. Продажа волатильности тоже не является автоматической альтернативой: фактическое движение может оказаться больше ожидаемого, поэтому риск такой позиции нужно заранее ограничивать.
3. Игнорирование спреда bid/ask
В калькуляторе опцион стоит 3₽. Ты видишь теоретическую прибыль 200%. Открываешь стакан — bid 2,50₽, ask 3,80₽. Если покупать сразу по лучшему offer и тут же продавать по лучшему bid, потеря на спреде составит 1,30₽ ещё до того, как что-то произошло. Лимитная заявка иногда позволяет получить цену лучше, но это не гарантировано.
На Мосбирже спреды на опционах бывают широкими, особенно на неликвидных страйках и дальних экспирациях. Теоретический результат мало полезен, если реальный вход и выход сильно отличаются от цены модели.
Что делать вместо: всегда смотри на реальные bid/offer, а не только на теоретическую цену. В конструкторе Startsmall Options можно оценивать стоимость входа и выхода с учётом текущих цен в стакане. Чем уже спред и глубже ликвидность, тем меньше торговые издержки.
4. Удержание до экспирации без плана
Купил колл, актив вырос, опцион в прибыли. Думаешь: «ещё подрастёт — подожду до экспирации». Проходит неделя, актив откатил, тета съела стоимость, прибыль испарилась.
Опцион — не акция. У него есть дата смерти. Для купленного опциона время при прочих равных работает против тебя. Чем ближе экспирация, тем чувствительнее позиция может становиться к распаду временной стоимости, особенно у опционов около денег.
Что делать вместо: заранее реши, при каком результате закрываешь или переносишь позицию. Если идея остаётся в силе, текущий опцион можно закрыть и открыть более дальний — то есть роллировать позицию. Это фиксирует результат по старому контракту и даёт больше времени новой позиции, но тета никуда не исчезает.
👇 Тейк-профит вовремя — интерактивный выбор: когда закрыл → какой результат:
5. Слишком большая позиция
Опционы позволяют получить большую экспозицию при сравнительно небольших затратах. Но делить цену акции на премию и называть результат «плечом» некорректно: чувствительность опциона зависит от дельты, размера контракта, срока и других параметров. Соблазн всё равно очевиден: маленькая премия позволяет набрать слишком большую позицию.
Если рынок пойдёт в твою сторону — ты герой. Если не пойдёт — потерял 10 000₽ целиком. А если это были все свободные деньги — торговля закончилась.
Что делать вместо: размер позиции определяй от максимального убытка и того риска, который ты готов принять на портфель, а не от того, насколько дешёвой выглядит премия одного контракта. Собирай позицию в конструкторе и смотри на максимальный убыток по стратегии — если он некомфортный, уменьшай размер.
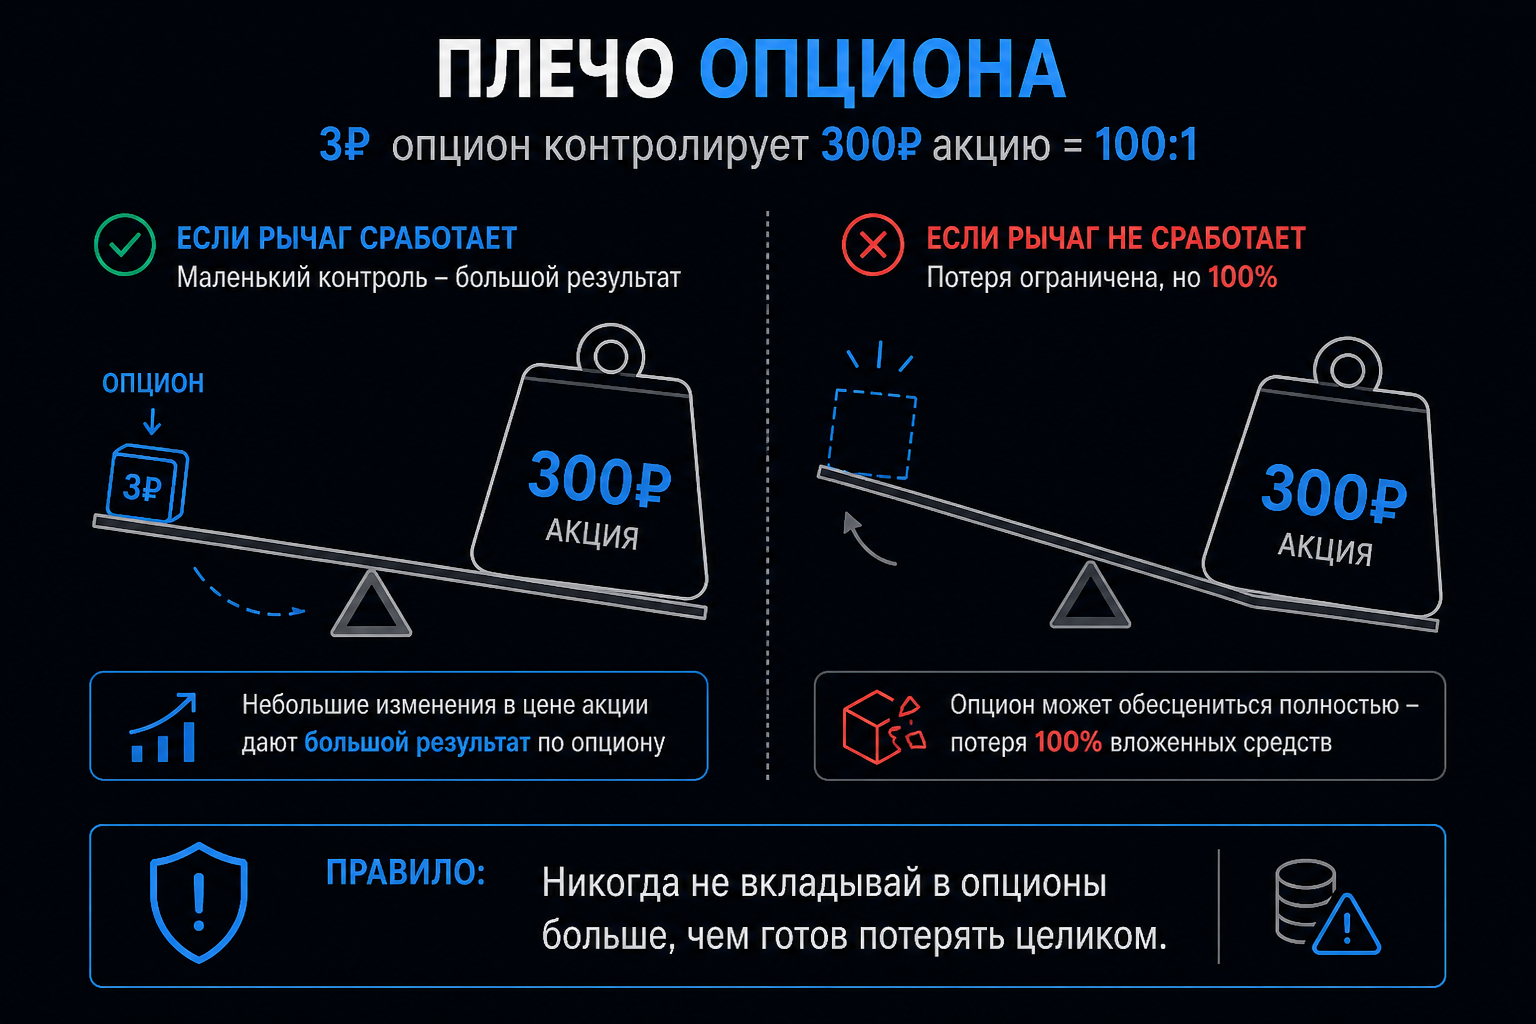
Маленькая премия не означает маленький риск позиции.
Ошибки — это нормально. Главное — делать их на маленьких суммах и извлекать уроки. Собирай стратегии в конструкторе Startsmall Options, отслеживай результат — и к моменту, когда будешь готов к серьёзным позициям, большинство ошибок уже останутся позади.
Не является индивидуальной инвестиционной рекомендацией. Опционы — сложный финансовый инструмент с высоким уровнем риска.