У тебя есть акции. Они не растут. Может, ты даже в минусе по ним. Сидишь и ждёшь, пока цена вернётся. Знакомо?
А что если можно получать деньги за то, что ты просто держишь эти акции? Не дивиденды (их может и не быть), а реальные живые рубли каждую неделю или месяц. Звучит как маркетинговый бред, но это ровно то, что делает стратегия покрытого колла.
Суть
Покрытый колл — это продажа опциона колл при наличии базового актива (акций) на руках. Экономически ты продаёшь кому-то право купить твои акции по определённой цене (страйку). За это получаешь премию. На Мосбирже опционы на акции расчётные, поэтому физически акции при экспирации не передаются — расчёт происходит деньгами.
Почему это работает? Потому что экономически ты берёшь на себя обязательство продать акции по страйку, если цена окажется выше. Но акции у тебя уже есть — значит, риск проданного колла покрыт базовым активом. Отсюда и название: покрытый колл.
По сути, ты ставишь себе тейк-профит на уровне страйка. И тебе за это платят. За обычный тейк-профит денег, конечно, никто не даст, и ты будешь рад, если он вообще сработает как надо. В опционах наоборот — чем дольше ты сможешь извлекать премию как дополнительный доход, тем веселее.
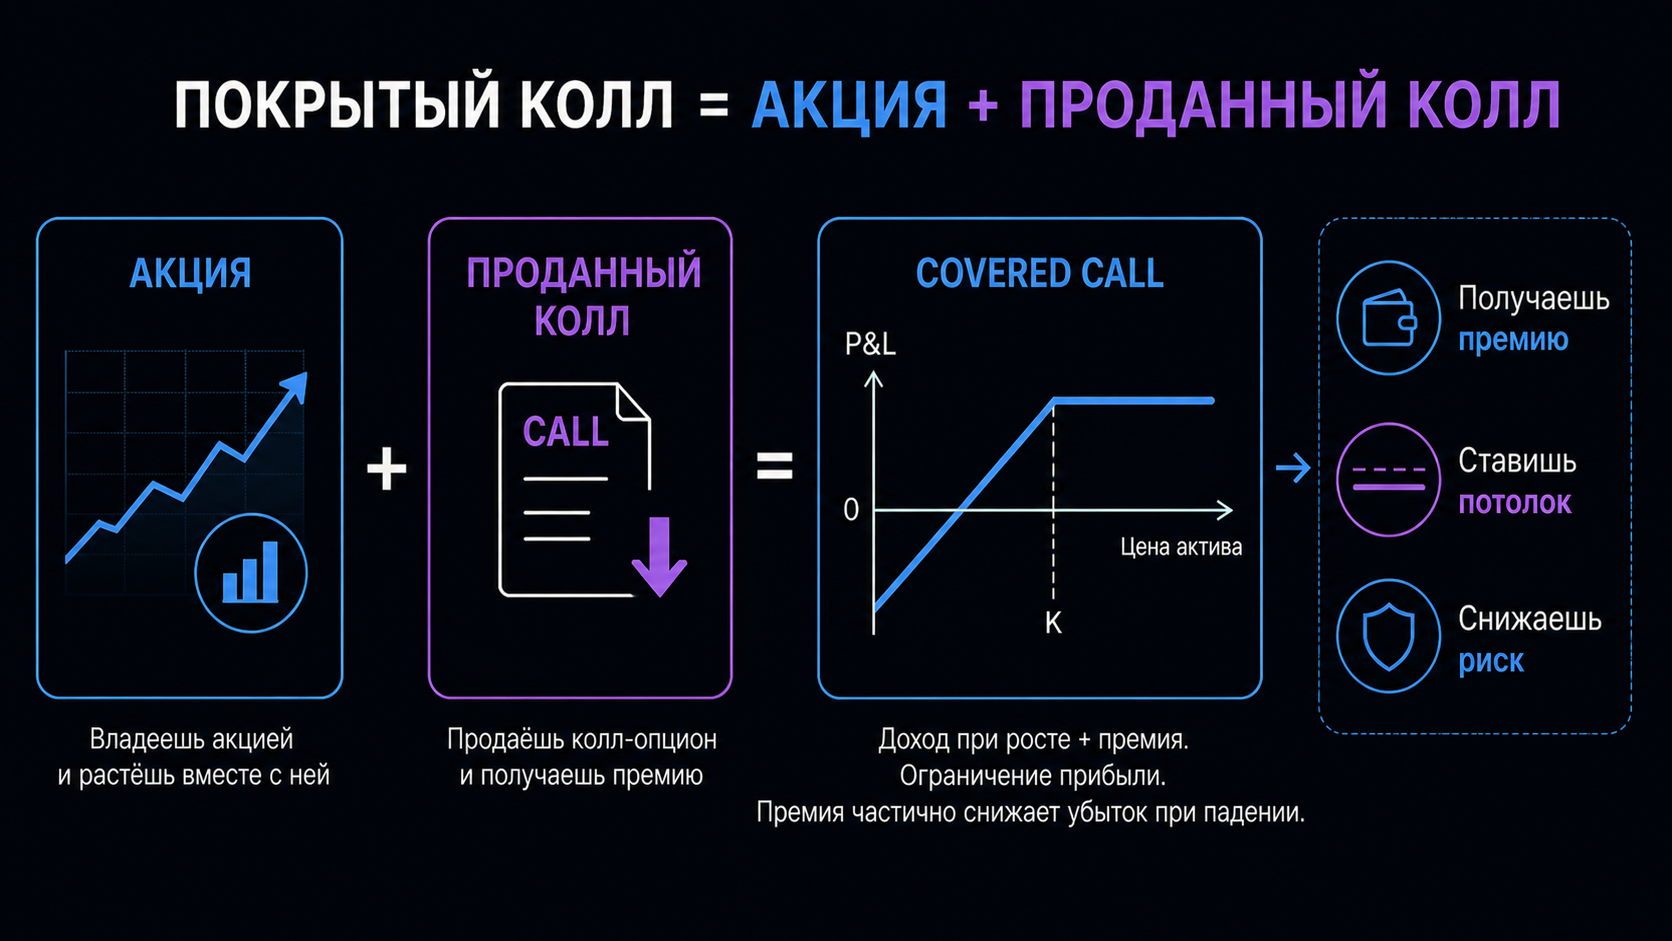
Получаешь премию · Ставишь потолок · Снижаешь риск.
Пример
Возьмём Газпром. У тебя 200 акций (20 лотов), купленных по 118₽. Ты продаёшь 200 коллов со страйком 120₽ и ближайшей экспирацией.
Премия за контракт — 1,38₽. На всю позицию: 1,38 × 200 = 276₽ минус комиссия. Премию ты получаешь при расчётах по сделке.
Теперь ждёшь экспирации.
Сценарии
Газпром ниже 120₽. Колл сгорает — никто не хочет покупать акции по 120₽, если рыночная цена ниже. Премия 276₽ остаётся у тебя. Фактически ты снизил среднюю цену покупки с 118₽ до 116,62₽. Можешь продать новые коллы на следующую экспирацию и собрать ещё премии.
Газпром 120₽. Идеальный сценарий. Колл сгорает ровно на страйке, премия твоя, и акции тоже подросли на 2₽ каждая. Суммарно: 400₽ по акциям + 276₽ премии.
Газпром 150₽. Вот тут начинается дискомфорт. Прибыль по акциям: (150 − 118) × 200 = 6 400₽. Убыток по опциону: (150 − 120 − 1,38) × 200 = 5 724₽. Итого: +676₽. Ты заработал, но значительно меньше, чем если бы просто держал акции без опциона.
По сути, продав колл, ты поставил себе тейк-профит на уровне 120₽ — и тебе за это заплатили 1,38₽ с каждой акции. Если цена улетела выше — ты получил свой тейк + премию, но упустил дополнительный рост. Это плата за получение премии.
Газпром 100₽. Акции просели. Убыток по акциям: (118 − 100) × 200 = 3 600₽. Премия от колла: 276₽. Итого убыток: 3 324₽. Покрытый колл не защищает от падения — он лишь немного смягчает его за счёт полученной премии.
Выбор страйка
Это главный вопрос при покрытом колле. Чем ближе страйк к текущей цене, тем выше временная стоимость опциона, но тем выше вероятность, что цена окажется выше страйка. Чем дальше страйк — тем меньше временная премия, но больше пространства для роста.
ATM (около денег) — максимальная временная премия, но любое движение вверх ты отдаёшь. Подходит, когда считаешь что актив постоит на месте.
OTM (вне денег, на 1–2 страйка выше) — умеренная премия и пространство для роста до страйка. Самый популярный вариант. Ты говоришь: «я ок если Газпром вырастет до 125₽ — выше мне не нужно, а за это я получу премию».
Далеко OTM — минимальная премия, почти символическая. Зато акции почти наверняка останутся при тебе. Имеет смысл только на очень крупных позициях, где даже маленькая премия в абсолюте — ощутимая сумма.
Когда применять
Застрявшие позиции. Ты купил актив дорого, и он не восстанавливается. Каждую неделю/месяц продаёшь коллы и собираешь премию. Постепенно снижаешь эффективную цену входа. Но это не гарантирует выход в ноль: акция может продолжить падение, а сильный отскок может быть частично ограничен проданными коллами.
Боковой рынок. Актив никуда не идёт — премии от покрытых коллов становятся основным источником дохода по позиции.
Планируемый выход. Ты и так собирался продать акции на определённом уровне. Продажа колла с этим страйком — получение денег за решение, которое ты уже принял.
Когда НЕ применять: если ты ожидаешь сильный рост. Покрытый колл ограничивает прибыль сверху. Если считаешь что Сбер с 290₽ улетит на 350₽ — не продавай колл, просто держи акции.
Нюансы
На Мосбирже есть несколько особенностей, которые важно знать:
Опционы на акции — расчётные. Это значит, что при экспирации тебе не заберут акции. Вместо этого спишется денежная разница. Акции остаются на счёте. Чтобы зафиксировать итоговый результат (прибыль по акциям + убыток по опциону), нужно самостоятельно продать акции.
Брокер может не считать позицию покрытой. Некоторые брокеры воспринимают проданный колл как непокрытую позицию, даже если у тебя есть акции. Это может влиять на комиссию за перенос через ночь. Проверь у своего брокера до открытия позиции.
Смотри размер контракта. На Мосбирже размер опционного контракта зависит от конкретного инструмента и может соответствовать разному количеству акций. Чтобы полностью покрыть позицию, нужно сопоставлять количество акций с размером контракта в спецификации конкретного опциона.
Покрытый колл бедняка (Poor Man's Covered Call)
Классический покрытый колл требует владения акциями — а это может быть дорого. 200 акций Газпрома по 128₽ — это 25 600₽. На Сбере или Лукойле суммы ещё больше.
Покрытый колл бедняка решает эту проблему: вместо акций ты покупаешь глубоко в деньгах (deep ITM) колл с дальней экспирацией — на квартал вперёд. Такой колл ведёт себя почти как акция — дельта близка к 1, цена двигается почти один к одному с базовым активом. Но стоит значительно дешевле, чем сами акции.
Дальше — всё то же самое: продаёшь колл с ближней экспирацией и страйком выше текущей цены, собираешь премию.
Пример: вместо 200 акций Газпрома по 128₽ (25 600₽) покупаешь 200 коллов со страйком 110₽ и экспирацией через квартал. Каждый стоит, допустим, 20₽ — итого 4 000₽. Против них продаёшь 200 коллов со страйком 135₽ и ближней экспирацией.
Капитала нужно в разы меньше, а логика похожая: собираешь премию и ограничиваешь прибыль сверху. Ключевое отличие — акция не имеет экспирации и теты, а купленный дальний колл имеет и то и другое. При сильном падении базового актива дальний колл тоже теряет стоимость, а время работает против тебя.
На Мосбирже дальние серии существуют, но их ликвидность нужно проверять отдельно: чем дальше экспирация, тем сложнее может быть набрать и закрыть позицию по приемлемой цене.
Стратегия идеально ложится на философию «начни с малого» — можно попробовать механику покрытого колла с минимальным капиталом.
Покрытый пут
Всё то же самое, но зеркально. Если у тебя открыт шорт по акциям — можешь продать путы. Получишь премию за то, что поставил себе тейк-профит по шорту. Логика, сценарии и выбор страйка — полностью аналогичны.
Покрытый колл — одна из наиболее понятных и умеренных стратегий для владельца акций. Она не принесёт космическую доходность, но позволяет стабильно извлекать дополнительный доход из существующих позиций. Собрать и протестировать её можно в конструкторе Startsmall Options — добавляешь акции, добавляешь проданный колл, видишь профиль P&L и отслеживаешь результат.
Не является индивидуальной инвестиционной рекомендацией. Опционы — сложный финансовый инструмент с высоким уровнем риска.