Банки и брокеры любят продавать «структурные продукты» — инвестиционные решения с защитой капитала и участием в росте рынка. Звучит красиво. Часть экономики такого продукта может уходить в комиссии и маржу провайдера. А внутри — ничего сложного: комбинация защитного и рискового элемента, которую можно собрать самостоятельно за пару минут.
В этой статье — как устроены структурные продукты изнутри, почему за них не нужно переплачивать и как собрать свой собственный в конструкторе.
Что это
Структурный продукт — это комбинация двух элементов: защитного или низкорискового (например, депозит, облигация) и рискового (опцион, акция, фьючерс). Баланс между ними определяет, насколько защищён твой капитал и какую потенциальную доходность ты можешь получить.
Простая аналогия: ты ставишь 90% денег в сейф (облигация), а на 10% покупаешь лотерейный билет (опцион). Если билет выиграл — получил доходность сильно выше депозита. Если не выиграл — при правильно рассчитанных пропорциях доход защитной части может компенсировать стоимость опциона.
Банки упаковывают это в красивую обёртку, добавляют своё название и продают с наценкой. Но начинка — одна и та же.
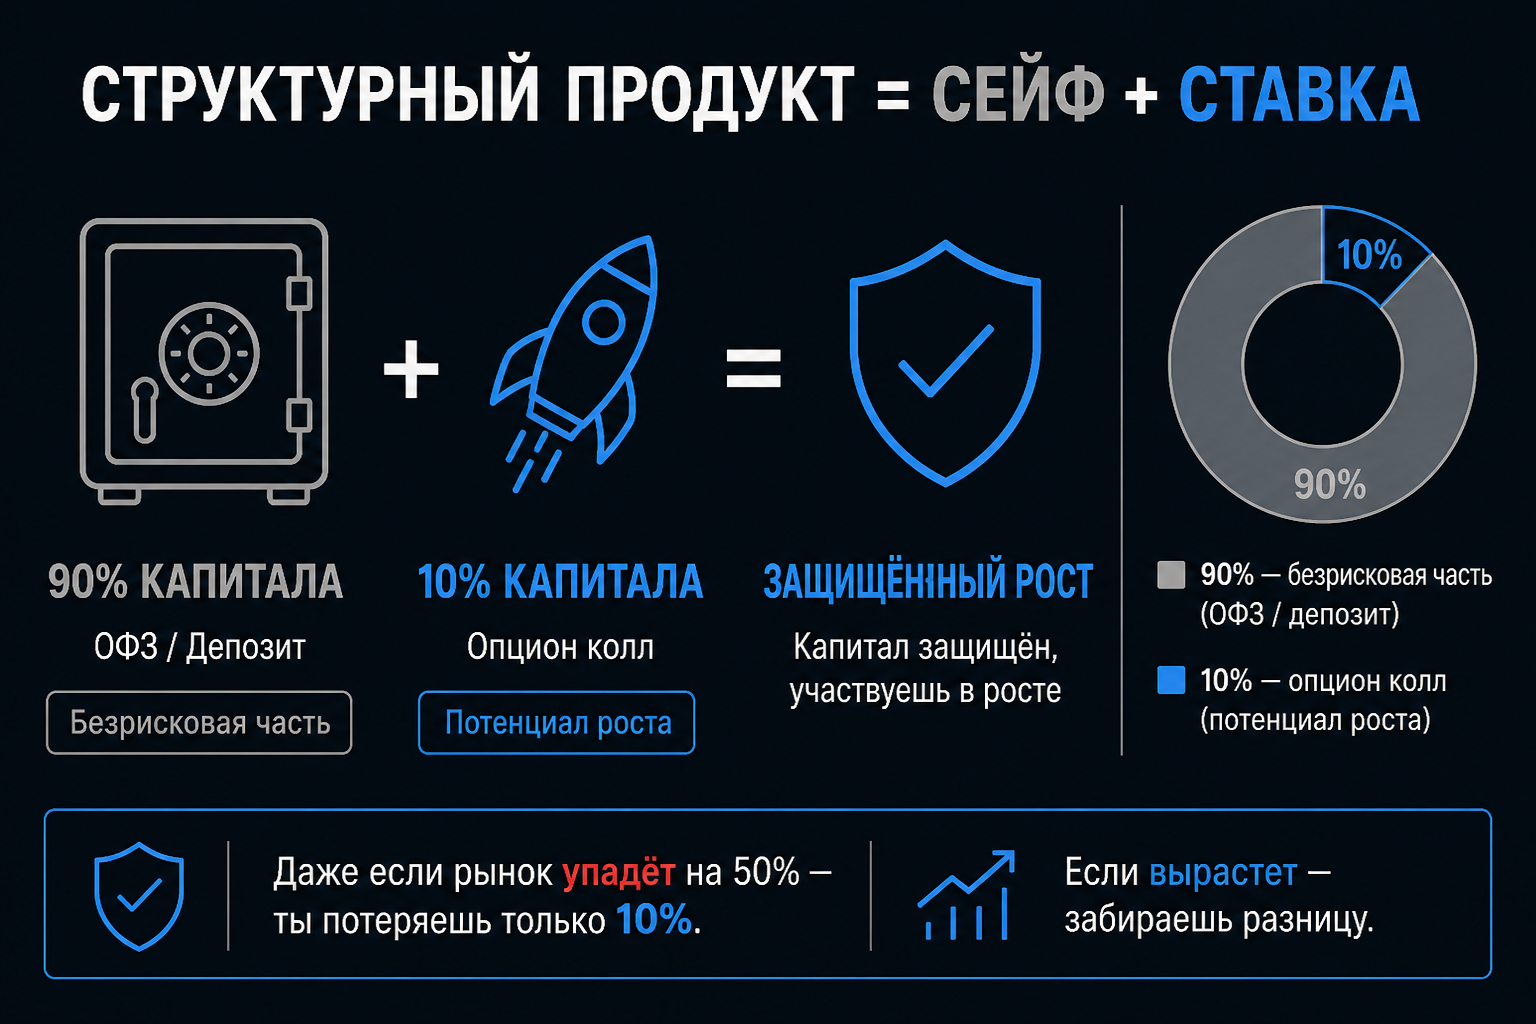
90% в защитную часть + 10% в опцион = защищённый рост.
Из чего
Защитный элемент: низкорисковая часть конструкции, задача которой — сохранить основную часть капитала и дать процентный доход. Это может быть депозит, облигация или другой консервативный инструмент. У каждого из них есть свои риски, поэтому защита не является абсолютной гарантией.
Рисковый элемент: то, что даёт потенциальную доходность сверх безрисковой. Покупка колла (участие в росте), покупка пута (защита от падения), акции, фьючерсы. Это «ставка», которая может как принести прибыль, так и обнулиться.
Соотношение между ними — ключевой параметр. Чем больше доля рискового элемента, тем выше потенциальная доходность, но тем меньше защита. И наоборот.
Банки
Банк собирает похожую конструкцию из защитной и рисковой частей. Часть итоговой экономики продукта может уходить в комиссии, структурирование и маржу провайдера.
Кроме наценки, банк может:
Использовать менее выгодные параметры (более далёкий OTM-страйк, более короткий срок). Не раскрывать полностью, из чего состоит продукт. Добавлять условия досрочного отзыва (autocall), которые работают в пользу банка, а не клиента.
Это не значит, что все банковские структурные продукты плохие. Но зачем платить комиссию за то, что можно сделать самому, понимая каждый элемент?
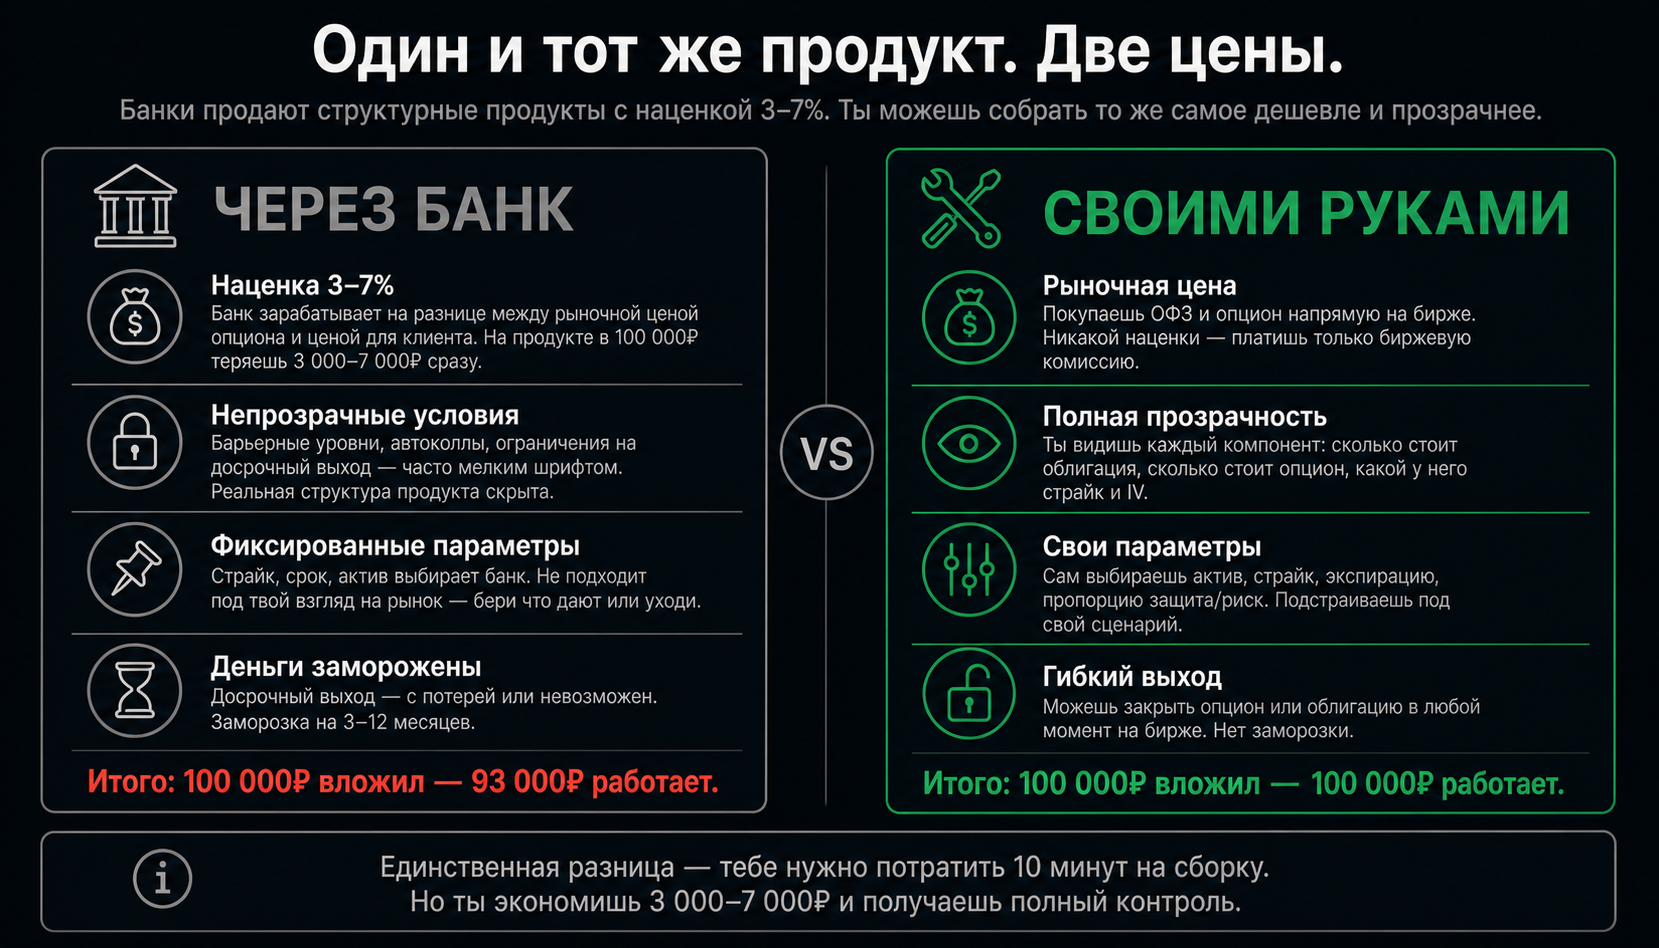
Одинаковый продукт, но банк = дороже и непрозрачнее.
Пример с защитой капитала
Допустим, у тебя 100 000₽ и ты хочешь поучаствовать в росте индекса Мосбиржи, но не готов терять капитал.
Шаг 1: безрисковая часть. Для примера возьмём доходность защитной части 15% годовых. Кладёшь 93 000₽ в ОФЗ или другой консервативный инструмент. За квартал (3 месяца) это даст примерно 3 500₽ процентного дохода.
Шаг 2: рисковая часть. На оставшиеся 7 000₽ покупаешь коллы на индекс Мосбиржи с экспирацией через квартал. Страйк — около денег или чуть выше.
Сценарий А: рынок вырос на 15%. Коллы принесли прибыль — допустим, 20 000₽. Плюс 3 500₽ от облигации. Итого: 123 500₽. Доходность за квартал: 23,5%.
Сценарий Б: рынок упал на 15%. Коллы сгорели — потерял 7 000₽. Но облигация принесла 3 500₽. Итого: 96 500₽. Потерял 3 500₽ (3,5%) вместо 15%. Защита сработала.
Сценарий В: рынок не двинулся. Коллы сгорели — потерял 7 000₽. Облигация принесла 3 500₽. Итого: 96 500₽. Тот же результат.
В нашем примере при доходности 15% годовых процентный доход от защитной части за квартал покрывает примерно половину стоимости опционов. Для расчётной защиты капитала нужно либо уменьшить рисковую долю до ~3,5%, либо удлинить горизонт до полугода, где процентный доход может полностью покрыть стоимость рисковой части при выполнении условий по защитной части.
Купонная стратегия
Другой подход: вместо покупки опционов — продажа. Это переворачивает логику.
Акции + покрытый колл. Берёшь 100 000₽. Покупаешь акции, скажем, Газпрома на всю сумму. Продаёшь покрытые коллы каждый месяц. Премия от продажи — твой «купон».
Если акция не выросла выше страйка — забрал премию, повторил. Если выросла — зафиксировал прибыль на уровне страйка + получил премию. Если упала — акции всё ещё у тебя, но средняя цена покупки снизилась на размер полученных премий. Систематическое роллирование коллов может создавать регулярный денежный поток, пока ты ждёшь восстановления цены.
Это не структурный продукт в классическом понимании, но похожая идея получения премии за принятие ограниченного рыночного риска встречается и в купонных структурных продуктах, хотя их механика обычно сложнее.
Колл бедняка как альтернатива. Если денег на акции не хватает, можно использовать покрытый колл бедняка (Poor Man's Covered Call): вместо акций покупаешь глубоко в деньгах дальний колл, против которого продаёшь ближние коллы. Капитала нужно в разы меньше, а механика «купона» та же.
Возможности ограничиваются только фантазией и ликвидностью. Все эти варианты — депозит + коллы, акции + покрытый колл с роллированием, колл бедняка — можно собрать и визуализировать в конструкторе Startsmall Options, чтобы сразу увидеть реальный профиль доходности.
Пропорции
Главный вопрос: сколько положить в безрисковую часть, а сколько — в рисковую?
Зависит от двух вещей: какую защиту ты хочешь и какая сейчас безрисковая ставка.
В нашем примере при доходности 15% годовых (≈3,7% за квартал) и квартальной экспирации: если рисковая часть — 3,5% от капитала, процентный доход от остальных 96,5% за квартал почти полностью покроет потенциальный убыток. Это расчётная защита капитала при условии, что защитная часть отработает как ожидается.
Хочешь больше потенциальной доходности — увеличиваешь рисковую долю до 7–10%. Защита уменьшается, но и потенциал растёт.
Хочешь агрессивнее — можешь использовать рисковую часть не для покупки ATM-коллов, а для более дешёвых OTM. Больше контрактов за те же деньги — больше потенциал, но нужно более сильное движение.
Все эти варианты можно собрать и визуализировать в конструкторе Startsmall Options: добавляешь безрисковый элемент, добавляешь опционы, двигаешь пропорции — и видишь итоговый профиль P&L.
Не является индивидуальной инвестиционной рекомендацией. Опционы — сложный финансовый инструмент с высоким уровнем риска.