Опционы — это один из тех инструментов, про которые все слышали, но мало кто реально разобрался. А те, кто разобрался, обычно уже не представляют торговлю без них.
В этом руководстве разберём всё по порядку: что такое опцион, чем колл отличается от пута, как устроены опционы на Мосбирже, откуда берётся цена и зачем нужны греки. Без формул из учебника — только то, что нужно для понимания и первых шагов.
Что такое опцион простыми словами
Опцион — это контракт, который даёт тебе право, но не обязанность, купить или продать актив по заранее оговорённой цене. У опциона всегда есть срок: после даты экспирации контракт заканчивается.
Лучшая аналогия — страховой полис. У него есть:
- Срок действия — дата экспирации опциона.
- Условия страхового случая — цена актива должна оказаться выше или ниже определённой цены. Эта цена называется страйком.
- Стоимость полиса — премия, которую ты платишь за опцион.
Купил страховку — заплатил заранее известную сумму. Не наступил страховой случай — потерял стоимость полиса. Наступил — страховка начинает приносить выплату. На этом базовая логика опциона заканчивается. Остальное — детали.
Колл и пут
Поскольку цена может идти вверх или вниз, есть два основных вида опционов.
Колл (Call) — право купить актив по цене страйка. Его обычно покупают, когда ждут роста. По-простому: если акция растёт, колл при прочих равных тоже дорожает. В день экспирации колл имеет ценность, если цена акции выше страйка.
Пут (Put) — право продать актив по цене страйка. Его покупают, когда ждут снижения или хотят застраховать уже купленные акции. В день экспирации пут имеет ценность, если цена акции ниже страйка.
У каждой сделки есть вторая сторона. Покупатель платит премию и получает право. Продавец получает эту премию и принимает на себя обязательства по контракту.
Для покупателя купленного опциона максимальный убыток известен заранее: это уплаченная премия. Для продавца риск устроен иначе и может быть намного больше.
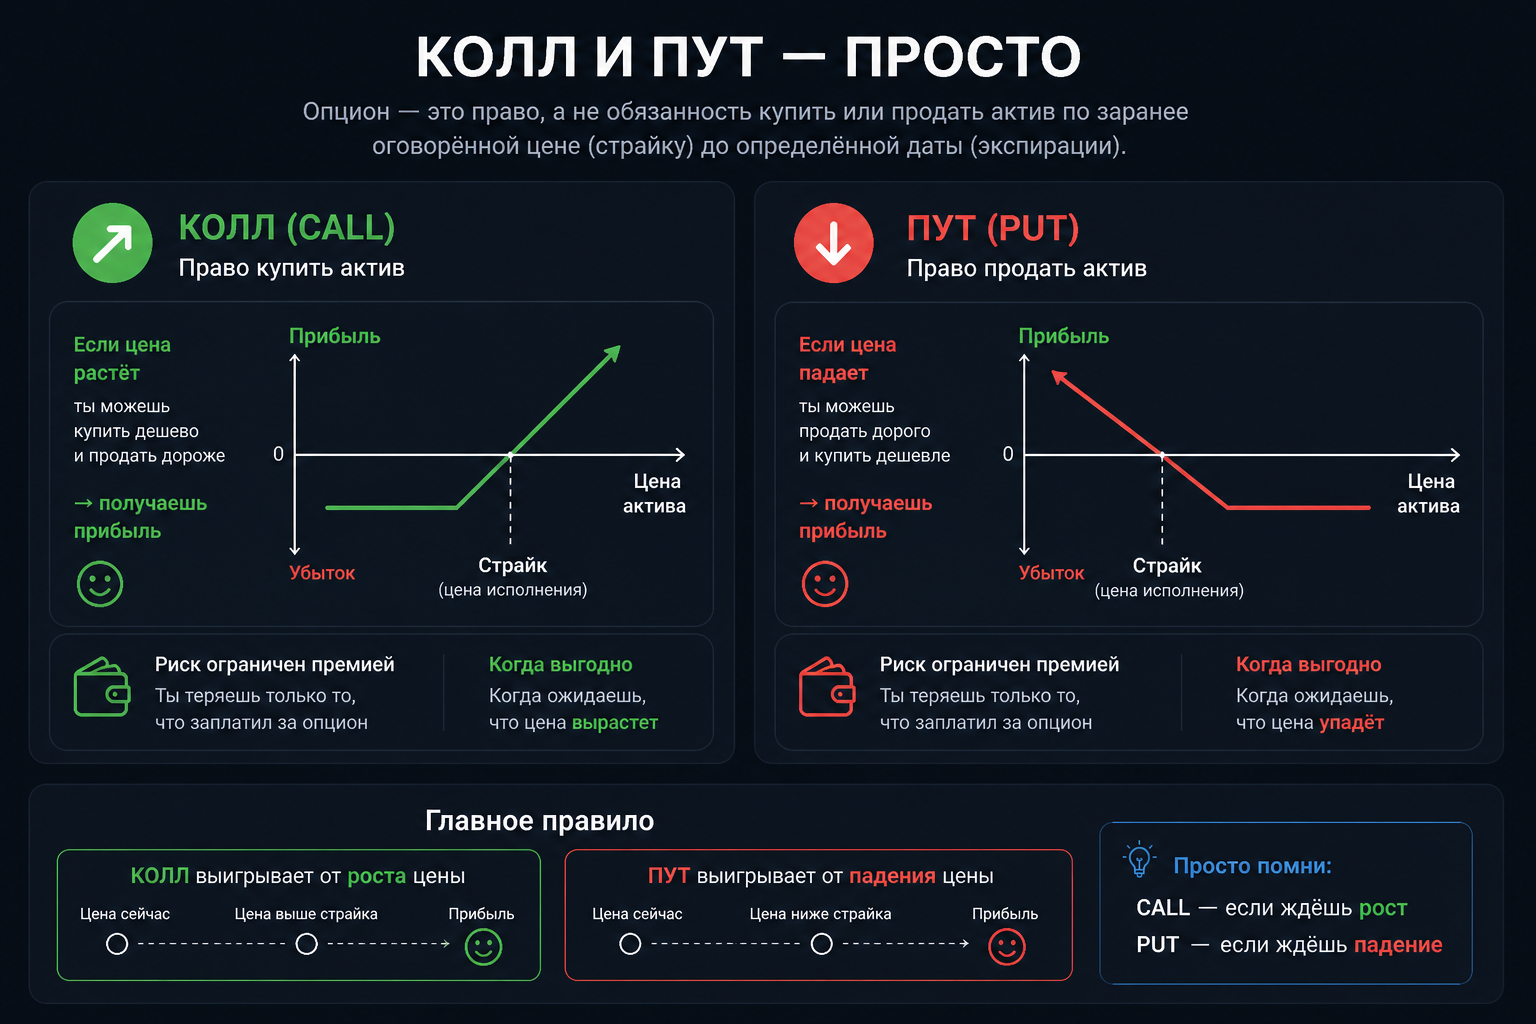
Колл — на рост. Пут — на падение или страховку. Страйк — цена, вокруг которой считается результат.
Какие опционы есть на Мосбирже
Сначала два простых термина. Базовый актив — это то, от цены чего зависит опцион: например, акция или фьючерс. Исполнить опцион — значит воспользоваться правом, которое он даёт. Что именно произойдёт при исполнении, зависит от типа контракта.
Премиальные опционы на акции. Здесь всё ближе к обычной покупке: ты выбираешь опцион и сразу платишь за него премию. Сам опцион привязан к цене конкретной акции.
В день экспирации биржа сравнивает цену акции со страйком. Если у опциона есть внутренняя стоимость, происходит денежный расчёт. Акции на счёт не приходят. Эти опционы европейского типа — раньше даты экспирации исполнить их нельзя.
Маржируемые опционы на фьючерсы. Здесь под опционом находится уже не акция, а фьючерс. Расчёты по позиции идут через вариационную маржу, а при исполнении появляется позиция по соответствующему фьючерсу.
Эти опционы американского типа: покупатель может исполнить их раньше экспирации. Но это не значит, что так обычно и стоит делать. Если в опционе ещё есть временная стоимость, её можно потерять при досрочном исполнении, поэтому чаще разумнее продать сам опцион на рынке. Досрочное исполнение нужно скорее понимать как возможность, а не как стандартное действие.
Список акций, на которые есть опционы, постепенно меняется и расширяется, поэтому перечислять его в статье нет смысла — актуальный набор лучше смотреть прямо в терминале или в доске опционов.
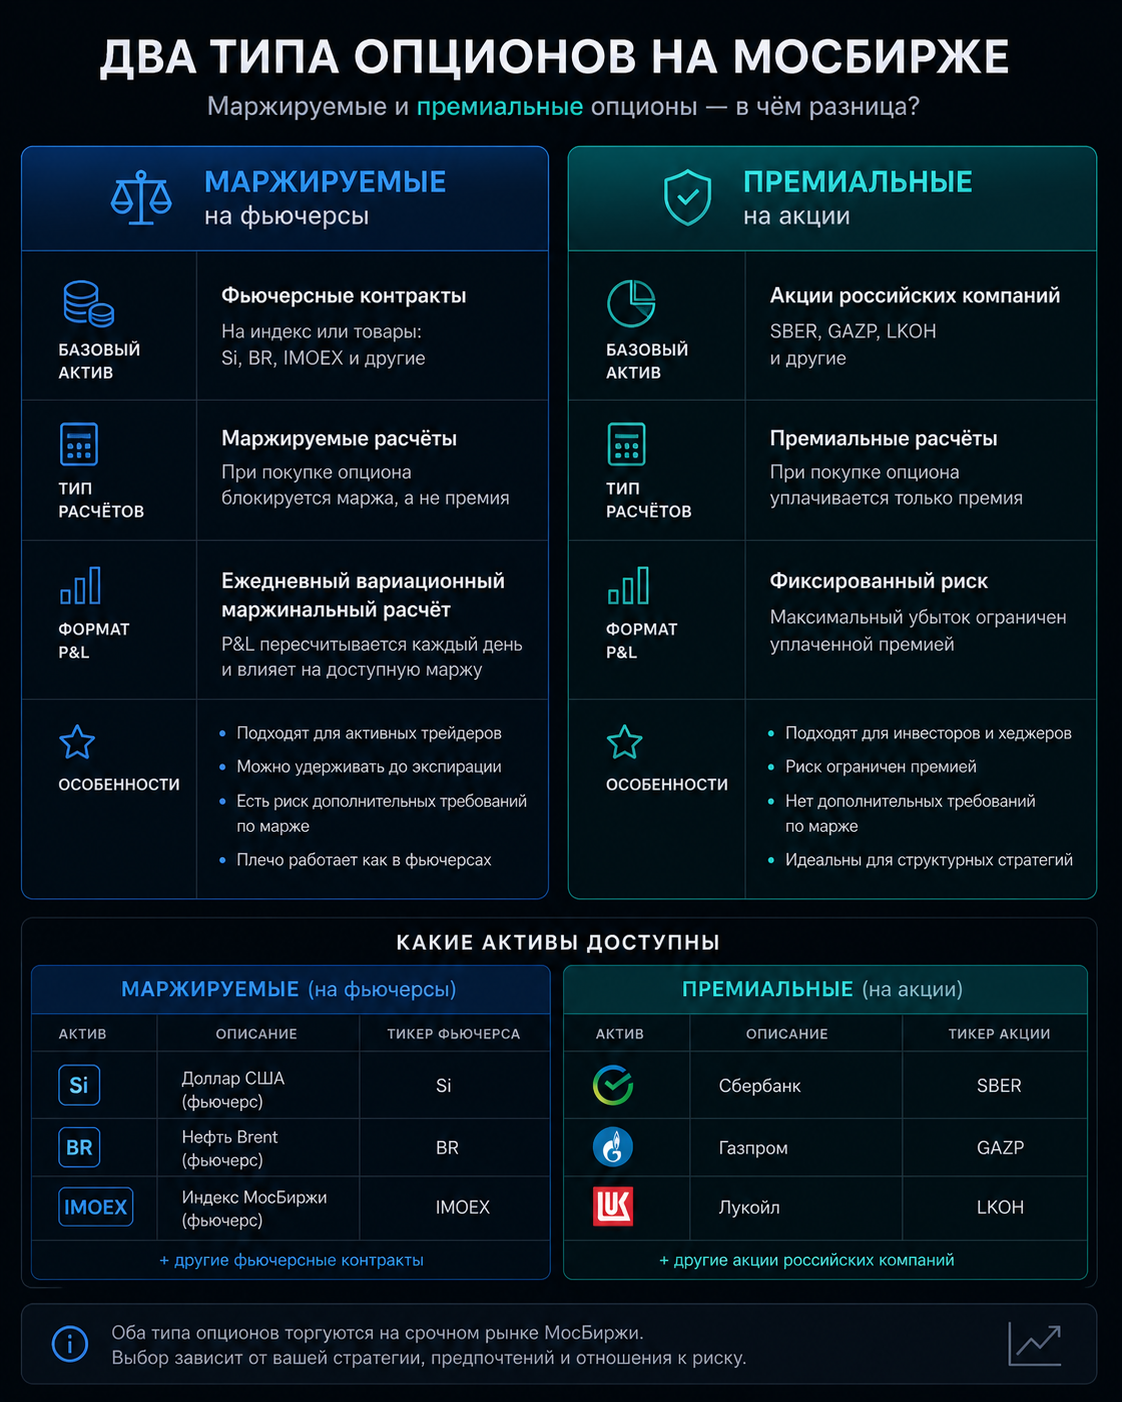
Премиальный опцион на акцию и маржируемый опцион на фьючерс — это два разных по механике инструмента.
Механика на примере
Теория без цифр — пустой звук. Разберём простой пример.
Допустим, Сбер стоит 287₽. Ты считаешь, что он вырастет, и покупаешь колл со страйком 290₽. Премия — 3₽.
Для начала считаем результат на одну акцию, просто чтобы не мешать механику опциона с размером контракта. В реальной сделке итоговая сумма зависит от того, сколько акций соответствует одному контракту. Калькулятор учитывает это автоматически.
Чтобы выйти в ноль в день экспирации, Сбер должен стоить 293₽: страйк 290 + уплаченная премия 3.
Сценарий 1: Сбер вырос до 300₽.
Колл даёт 10₽ внутренней стоимости: 300 − 290. Ты заплатил за него 3₽, значит прибыль — 7₽ на акцию, которую покрывает расчёт.
Сценарий 2: Сбер упал до 270₽.
Колл со страйком 290₽ заканчивается вне денег. Покупатель теряет уплаченную премию — 3₽. Больше этой суммы по купленному коллу он потерять не может.
У акции всё просто: цена выросла на 10₽ — ты заработал 10₽ на акцию. У опциона результат устроен нелинейно: он зависит не только от движения цены, но и от страйка, времени до экспирации и волатильности.
Стоимость опциона
У цены опциона есть две основные части: внутренняя и временная стоимость.
Внутренняя стоимость — это то, сколько опцион стоил бы, если бы сегодня был день экспирации. Для колла это разница между ценой акции и страйком, если акция выше страйка. Для пута — разница между страйком и ценой акции, если акция ниже страйка.
Например, колл со страйком 115₽ при цене акции 120₽ имеет внутреннюю стоимость 5₽. Если акция стоит 114₽, внутренней стоимости у такого колла нет.
Отсюда три состояния опциона: в деньгах (ITM) — внутренняя стоимость есть, вне денег (OTM) — её нет, и около денег (ATM) — цена актива примерно рядом со страйком.
Временная стоимость — всё, что рынок платит сверху за оставшуюся возможность движения до экспирации. Чем больше времени и ожидаемой волатильности, тем больше эта часть может быть.
К экспирации временная стоимость стремится к нулю. Поэтому акция может стоять на месте, а купленный опцион постепенно дешеветь.
👇 Внутренняя + временная стоимость опциона:
Греки опционов
Греки — это набор коэффициентов, которые показывают, как цена опциона реагирует на разные вещи: движение акции, время и изменение волатильности. Называются они так просто потому, что обозначаются буквами греческого алфавита.
Дельта (Δ)
Показывает, примерно на сколько изменится цена опциона, если цена базового актива сдвинется на 1₽.
Например, у колла дельта 0,30. Если акция выросла примерно на 1₽, цена опциона при прочих равных изменится примерно на 0,30₽.
У коллов дельта обычно от 0 до +1, у путов — от 0 до −1. У опциона около денег она часто находится примерно около ±0,5.
Практический смысл простой: дельта показывает, насколько сильно опцион сейчас реагирует на движение самой акции. Чем ближе дельта колла к 1, тем больше его поведение похоже на акцию.
Гамма (Γ)
Гамма показывает, как быстро меняется дельта.
Если цена идёт в твою сторону, дельта купленного опциона может становиться больше — и каждое следующее движение актива начинает сильнее влиять на цену опциона. У опционов около денег и близко к экспирации гамма обычно особенно заметна.
Тета (Θ)
Тета показывает, как на цену опциона влияет просто течение времени.
У купленного опциона тета обычно отрицательная: день прошёл, времени на нужное движение осталось меньше — значит временная стоимость понемногу тает. Особенно быстро это становится заметно ближе к экспирации.
Тета не списывается со счёта отдельной строкой. Она уже проявляется в рыночной цене опциона вместе с движением акции и изменением IV.
Вега (V)
Вега показывает, насколько цена опциона чувствительна к подразумеваемой волатильности — IV.
Если рынок ждёт сильных движений, IV обычно растёт, и опционы становятся дороже. Когда неопределённость уходит, IV может резко снизиться, а вместе с ней — и цена опциона. Поэтому иногда можно правильно угадать направление акции, но заработать меньше, чем ожидалось.
Ро (ρ)
Ро показывает чувствительность цены опциона к процентной ставке. На коротких сроках этот эффект обычно заметно слабее дельты, теты и веги, поэтому новичку достаточно просто знать, что такой грек существует.
👇 Приборная панель греков — дельта, гамма, тета, вега:
Доска опционов
Доска опционов — это таблица, в которой собраны доступные контракты по одному активу. На первый взгляд там много цифр, но читать всё сразу не нужно.
В центре обычно находятся страйки, по сторонам — коллы и путы, сверху выбирается дата экспирации.
Для начала достаточно смотреть на четыре вещи: страйк, срок, bid/ask и размер контракта. Потом уже можно добавлять объём, открытый интерес, IV и греки.
Главное — не путать теоретическую цену с ценой, по которой реально можно совершить сделку. Если bid 2₽, а ask 4₽, красивое число 3₽ посередине ещё не означает, что ты сможешь купить и сразу продать около него.
Ликвидность
Ликвидность — одна из главных проблем опционного рынка на Мосбирже, и её нельзя игнорировать.
У соседних страйков одной и той же экспирации спреды и доступный объём могут сильно отличаться. Поэтому хороший расчёт на графике ещё не гарантирует хорошую реальную сделку.
Перед входом всегда смотри конкретный стакан: bid, ask и объём. Используй лимитные заявки и помни, что широкий спред может съесть заметную часть потенциальной прибыли.
С чего начать
Шаг 1: Пройти тестирование. Для торговли производными инструментами у брокера может потребоваться обязательное тестирование.
Шаг 2: Проверить возможности брокера. Уточни, можно ли не только покупать, но и продавать опционы, какие комиссии действуют и как устроено обеспечение.
Шаг 3: Начать с одного простого опциона. Возьми один реальный контракт и посмотри, что происходит с ним при росте акции, падении, прохождении времени и изменении IV. Это намного полезнее, чем пытаться сразу запомнить десяток стратегий.
Шаг 4: Только потом переходить к стратегиям. Спреды, покрытые коллы, стрэддлы и другие конструкции становятся намного понятнее, когда ты уже чувствуешь поведение одного колла или пута.
Не является индивидуальной инвестиционной рекомендацией. Опционы — сложный финансовый инструмент с высоким уровнем риска.